Trong bối cảnh kinh tế toàn cầu hóa sâu rộng và mối quan hệ hợp tác Việt – Nhật ngày càng chặt chẽ năm 2026, nhu cầu tiếp cận, đọc hiểu và làm việc với báo cáo tài chính tiếng Nhật (日本語の財務諸表 – Nihongo no Zaimu Shohyō) trở thành kỹ năng bắt buộc đối với nhiều đối tượng: từ kế toán viên, kiểm toán viên, chuyên viên tài chính – ngân hàng, sinh viên chuyên ngành Nhật Bản – Kinh tế, cho đến các nhà đầu tư cá nhân (F0) muốn phân tích các cổ phiếu Nhật (J-REIT, Nikkei 225, TOPIX). Vậy khái niệm này thực sự bao gồm những gì? Cấu trúc ra sao? Khác biệt so với chuẩn mực quốc tế (IFRS) hay Việt Nam (VAS) ở đâu? Và năm 2026, xu hướng áp dụng công nghệ AI trong dịch thuật và phân tích báo cáo này đã tiến triển đến đâu? Bài viết dưới đây sẽ cung cấp bức tranh toàn cảnh, chi tiết và cập nhật nhất.
1. Khái Niệm: Báo Cáo Tài Chính Tiếng Nhật Là Gì?
Báo cáo tài chính tiếng Nhật là tập hợp các tài liệu tài chính được lập trình, trình bày và công bố bằng tiếng Nhật, tuân thủ theo Chuẩn mực kế toán Nhật Bản (J-GAAP – Japanese Generally Accepted Accounting Principles) hoặc Chuẩn mực báo cáo tài chính quốc tế (IFRS) tùy thuộc vào quy mô, loại hình và yêu cầu của công ty.
Khác với việc chỉ đơn thuần “dịch thuật ngữ sang tiếng Nhật”, việc nắm vững báo cáo tài chính tiếng Nhật đòi hỏi người đọc phải hiểu:
- Hệ thống thuật ngữ chuyên ngành (Senmon Yōgo – 専門用語): Hàng trăm từ vựng đặc thù không có trong tiếng Nhật giao tiếp hàng ngày (ví dụ: Kurikoshi Rikishi – 繰越利益剰余金, Hojo Kanjo – 補助勘定, Kessan – 決算).
- Cấu trúc trình bày (Hyōji – 表示): Thứ tự các mục, cách phân loại (流動/固定 – Lưu động/Cố định), cách ghi chú (Chú thích – 注記 – Chūki) tuân theo Luật Công ty Nhật Bản (Kaisha Hō – 会社法) và Luật Kế toán (Kaikei Hō – 会計法).
- Văn phong hành chính – pháp lý (Kanbun – 漢文风): Sử dụng nhiều Hán tự (Kanji), cấu trúc câu bị động, trang trọng, súc tích, thường bỏ chủ ngữ, dùng dạng từ nối (Ren’yōkei – 連用形) hoặc thể lệnh (Meireikei – 命令形) trong các ghi chú.
Đối tượng sử dụng năm 2026:
- Kế toán/Kiểm toán tại các công ty Nhật Bản (Nikkei) tại Việt Nam: Cần lập báo cáo gửi nhà máy mẹ (Head Office) tại Tokyo/Osaka.
- Chuyên viên M&A, Due Diligence: Phân tích mục tiêu mua bán là công ty Nhật.
- Nhà đầu tư chứng khoán: Đọc báo cáo niên báo (Yūhō – 有価証券報告書) hoặc Kessan Tanshin (決算短信 – Thông báo quyết toán tóm tắt) trên hệ thống EDINET.
- Sinh viên/Học viên: Chuẩn bị thi JLPT N2/N1 chuyên ngành, BJT (Business Japanese Proficiency Test), hoặc các chứng chỉ kế toán Nhật (如 日商簿記検定 – Nisshō Boki Kentei).
2. Căn Cứ Pháp Lý Và Chuẩn Mực Áp Dụng Năm 2026
Năm 2026, khung pháp lý quản lý báo cáo tài chính tại Nhật Bản tiếp tục ổn định nhưng có những điều chỉnh quan trọng về thông tin phi tài chính (ESG) và số hóa.
2.1. Luật Công Ty (Kaisha Hō – 会社法)
Đây là căn cứ gốc. Mọi công ty 주식 (Kabushiki Kaisha – 株式会社) đều phải lập báo cáo tài chính hàng năm (Kessan – 決算) bao gồm:
- Bảng cân đối kế toán (Taisaku Taishōhyō – 貸借対照表).
- Báo cáo kết quả kinh doanh (Soneki Keisansho – 損益計算書).
- Báo cáo thay đổi vốn chủ sở hữu (Kabunushi Shikin Hendō Keisansho – 株主資本変動計算書) – Bắt buộc từ năm 2006, tiếp tục áp dụng 2026.
- Chú thích báo cáo tài chính (Chūki – 注記).
- Báo cáo hoạt động kinh doanh (Jigyō Hōkokusho – 事業報告書) – Riêng đối với công ty lớn (Đại công ty – 大会社: Vốn ≥ 500 triệu JPY hoặc Nợ ≥ 20 tỷ JPY).
2.2. Chuẩn Mực Kế Toán Nhật Bản (J-GAAP)
Có thể bạn quan tâm: Báo Cáo Tiếng Nhật Là Gì? Hướng Dẫn Toàn Diện Về Cấu Trúc, Mẫu Câu, Kỹ Năng Viết Và Xu Hướng Năm 2026
Được quản lý bởi Hội đồng Chuẩn mực Kế toán Nhật Bản (ASBJ – Accounting Standards Board of Japan). Năm 2026, J-GAAP tiếp tục đồng hành song song với IFRS. Các điểm nổi bật J-GAAP năm 2026:
- Hợp nhất IFRS: ASBJ tiếp tục chính sách “Hội nhập” (Convergence). Nhiều chuẩn mực mới (như Thuê tài sản – Lease, Doanh thu – Revenue, Giá trị tài sản tài chính – Financial Instruments) đã gần như thống nhất với IFRS 16, IFRS 15, IFRS 9.
- Chuẩn mực mới về Khấu hao tài sản vô hình & Goodwill: Áp dụng bắt buộc từ các kỳ kế toán bắt đầu từ 1/4/2025 (năm tài chính 2025 kết thúc tháng 3/2026), yêu cầu kiểm tra giảm giá (Impairment test) chặt chẽ hơn cho Goodwill.
- Báo cáo ESG/Khí hậu: Theo chỉ đạo của FSA (Cơ quan Dịch vụ Tài chính – 金融庁), từ năm tài chính 2023/2024, các công ty niêm yết trên thị trường Prime (TSE Prime Market) bắt buộc phải công bố thông tin liên quan đến khí hậu theo khung ISSB/TCFD trong báo cáo niên báo (Yūhō) hoặc báo cáo tích hợp (Integrated Report). Năm 2026, yêu cầu này mở rộng sang các công ty thị trường Standard/ Growth có quy mô lớn.
2.3. Luật Kế Toán Tài Chính (Kinyū Shohyō Tō no Kaikei ni Kansuru Hōritsu – 金融商品取引法 – FIEA)
Áp dụng cho các công ty niêm yết (Kokai Kaisha – 公開会社). Yêu cầu nộp Báo cáo niêm yết có giá trị (Yūken Shoken Hōkokusho – 有価証券報告書 – Yūhō) hàng quý và hàng năm vào hệ thống EDINET (Electronic Disclosure for Investors’ NETwork). Năm 2026, EDINET đã nâng cấp phiên bản hỗ trợ định dạng XBRL (eXtensible Business Reporting Language) phiên bản mới nhất (Taxonomy 2025/2026), buộc các công ty phải gắn thẻ (tag) dữ liệu chính xác cho AI/Big Data phân tích tự động.
2.4. Lựa chọn IFRS (Kokusai Kaikei Kijun – 国際会計基準)
Năm 2026, khoảng 30-35% các công ty niêm yết trên TSE Prime Market đã chuyển sang áp dụng IFRS hoàn toàn (thay vì J-GAAP) để tăng tính so sánh quốc tế. Khi đọc báo cáo tiếng Nhật của các công ty này (như Sony, Toyota, SoftBank, Hitachi, Uniqlo/Fast Retailing), bạn sẽ thấy thuật ngữ IFRS tiếng Nhật (ví dụ: Statement of Financial Position -> 財政状態計算書 – Zaisei Jōtai Keisansho thay vì Taisaku Taishōhyō).
3. Phân Tích Chi Tiết 4 Báo Cáo Chính (Tiếng Nhật – Việt – Anh)
Dưới đây là bảng đối chiếu thuật ngữ cốt lõi, cấu trúc trình bày chuẩn năm 2026. Việc thuộc lòng bảng này là “cửa ngõ” để đọc hiểu báo cáo.
3.1. Bảng Cân Đối Kế Toán (貸借対照表 – Taisaku Taishōhyō / Balance Sheet – B/S)
Tiếng Nhật cũ: 貸借対照表 (B/S). Tiếng Nhật IFRS: 財政状態計算書 (Zaisei Jōtai Keisansho). Năm 2026 cả 2 đều dùng song song tuỳ chuẩn mực.
Có thể bạn quan tâm: Hướng Dẫn Toàn Diện Về Kỹ Năng Viết Báo Cáo Tiếng Nhật Chuẩn Mực Năm 2026: Từ Cấu Trúc, Mẫu Câu Đến Xu Hướng AI Hỗ Trợ
| Phân loại (Phân loại theo tính chất lưu động – 流動性の順序) | Thuật ngữ tiếng Nhật (Kanji + Hiragana) | Phiên âm (Romaji) | Tiếng Việt | Tiếng Anh (IFRS/J-GAAP) | Ghi chú năm 2026 |
|---|---|---|---|---|---|
| TÀI SẢN (資産 – Shisan) | |||||
| Tài sản lưu động | 流動資産 | Ryūdō Shisan | Tài sản ngắn hạn | Current Assets | Kỳ thu hồi ≤ 1 năm hoặc chu kỳ hoạt động bình thường. |
| Tiền và các khoản tương đương tiền | 現金及び現金同等物 | Genkin oyobi Genkin Dōtōbutsu | Tiền mặt, tiền gửi, khoản đầu tư ngắn hạn dễ chuyển đổi | Cash and Cash Equivalents | Chú ý: “Dōtōbutsu” = Tương đương vật. |
| Phải thu ngắn hạn | 売掛金 | Urikakekin | Phải thu từ khách hàng | Accounts Receivable / Trade Receivables | Thường kèm “Kashikakekin” (貸付金 – Cho vay ngắn hạn). |
| Hàng tồn kho | 棚卸資産 | Tanaoroshi Shisan | Hàng hóa, thành phẩm, nguyên vật liệu | Inventories | “Tanaoroshi” = Kiểm kê. |
| Chi phí trả trước / Tài sản ngắn hạn khác | 前払費用 等 | Mae-barai Hiyō tō | Chi phí trả trước, VAT được khấu trừ… | Prepaid Expenses / Other Current Assets | |
| Cho vay ngắn hạn | 短期貸付金 | Tanki Kashitsukekin | Short-term Loans Receivable | Phân biệt với Urikakekin. | |
| Tài sản cố định | 固定資産 | Kotei Shisan | Tài sản dài hạn | Non-current Assets | Kỳ sử dụng > 1 năm. |
| Tài sản cố định hữu hình | 有形固定資産 | Yūkei Kotei Shisan | TSCĐ hữu hình | Property, Plant and Equipment (PPE) | |
| – Tòa nhà, cấu trúc | 建物・構築物 | Tatemono / Kōchikubutsu | Nhà xưởng, công trình | Buildings and Structures | |
| – Máy móc, thiết bị | 機械装置 | Kikai Sōchi | Máy móc thiết bị | Machinery, Equipment and Vehicles | |
| – Đất | 土地 | Tochi | Đất | Land | Không khấu hao (減価償却なし – Genka Shōkyaku nashi). |
| – Xây dựng cơ bản dang dở | 建設仮勘定 | Kensetsu Kari Kanjo | XDCBDD | Construction in Progress | |
| Tài sản cố định vô hình | 無形固定資産 | Mukei Kotei Shisan | TSCĐ vô hình | Intangible Assets | |
| – Goodwill (Danh tiếng) | のれん | Noren | Goodwill | Goodwill | Quan trọng 2026: Kiểm tra giảm giá hàng năm bắt buộc. |
| – Phần mềm | ソフトウェア | Sofutowea | Phần mềm | Software | Phân loại riêng nếu dùng cho bán hàng hoặc nội bộ. |
| Đầu tư và tài sản cố định khác | 投資その他の資産 | Tōshi Sonohoka no Shisan | Đầu tư dài hạn, ký cược, tiền bảo chứng | Investments and Other Assets | |
| – Cổ phần công ty con/liên kết | 関係会社株式 | Kankei Kaisha Kabushiki | Shares of Subsidiaries and Associates | ||
| – Đầu tư tài sản tài chính khác | 投資有価証券 | Tōshi Yūken Shōken | Chứng khoán đầu tư | Investment Securities | Phân loại: Mục đích nắm giữ (満期保有目的 – Manki Hoyū Mokuteki) / Mục đích bán (売却目的 – Baikyaku Mokuteki) / Khác. |
| TỔNG CỘNG TÀI SẢN | 資産合計 | Shisan Gōkei | Tổng tài sản | Total Assets | |
| NGUỒN VỐN (負債・純資産 – Fusai / Junshisan) | |||||
| Nợ phải trả (負債 – Fusai) | |||||
| Nợ ngắn hạn | 流動負債 | Ryūdō Fusai | Nợ ngắn hạn | Current Liabilities | |
| Phải trả ngắn hạn | 買掛金 | Kaikakekin | Phải trả người bán | Accounts Payable / Trade Payables | |
| Vay ngắn hạn / Trái phiếu đến hạn | 短期借入金 / 1年以内償還予定社債 | Tanki Kariirekin / 1-nen Ichi Sōkan Yotei Shasai | Vay ngân hàng, CP, trái phiếu đến hạn | Short-term Borrowings / Current Portion of Bonds | |
| Chi phí chưa thanh toán / Thuế phải nộp | 未払費用 / 未払法人税等 | Mibarai Hiyō / Mibarai Hōjinzei tō | Chi phí chưa trả, Thuế TNDN | Accrued Expenses / Income Taxes Payable | |
| Dự phòng ngắn hạn | 短期引当金 | Tanki Hikiatakin | Dự phòng ngắn hạn | Current Provisions | Vd: Dự phòng bảo hành, thưởng Tết. |
| Nợ dài hạn | 固定負債 | Kotei Fusai | Nợ dài hạn | Non-current Liabilities | |
| Vay dài hạn / Trái phiếu | 長期借入金 / 社債 | Chōki Kariirekin / Shasai | Vay dài hạn, Phát hành trái phiếu | Long-term Borrowings / Bonds Payable | |
| Nợ thuê tài chính (Lease) | リース債務 | Rīsu Saimu | Nợ thuê tài chính | Lease Liabilities | IFRS 16 / J-GAAP mới: Ghi nhận hầu hết hợp đồng thuê. |
| Trách nhiệm 퇴職給付 (Nghỉ việc) | 退職給付引当金 | Taishoku Kyūfu Hikiatakin | Quỹ trách nhiệm nghỉ việc | Liability for Retirement Benefits | Đặc thù Nhật: Hệ thống Thoai kyu (退職金). |
| Tài sản thuế hoãn | 繰延税金資産 | Kurinobe Zeikin Shisan | Deferred Tax Assets | ||
| Nợ thuế hoãn | 繰延税金負債 | Kurinobe Zeikin Fusai | Deferred Tax Liabilities | ||
| Vốn chủ sở hữu (純資産 – Junshisan / Net Assets) | J-GAAP dùng “Junshisan” (Tài sản ròng), IFRS dùng “Equity”. | ||||
| Vốn góp | 資本金 | Shihonkin | Vốn điều lệ / Vốn góp | Share Capital / Capital Stock | |
| Quỹ thừa vốn | 資本剰余金 | Shihon Jōyokin | Thặng dư vốn | Capital Surplus / Additional Paid-in Capital | |
| – Thặng dư vốn khác | その他資本剰余金 | Sonohoka Shihon Jōyokin | Other Capital Surplus | ||
| Lợi nhuận giữ lại | 利益剰余金 | Rieki Jōyokin | Lợi nhuận sau thuế chưa phân phối | Retained Earnings | |
| – Quỹ dự trữ pháp định | 利益準備金 | Rieki Junbikin | Quỹ dự trữ pháp định (10% LNTT) | Legal Retained Earnings | Bắt buộc trích cho đến khi đạt 1/4 Vốn điều lệ. |
| – Lợi nhuận chuyển lại | 繰越利益剰余金 | Kurikoshi Rieki Jōyokin | Lợi nhuận chuyển sang năm sau | Retained Earnings Brought Forward | |
| Cổ phần tự mua lại (Trừ) | 自己株式 | Jiko Kabushiki | Cổ phần kho | Treasury Stock | Ghi ở cột Trừ (マイナス – Mainasu / △). |
| Chênh lệch đánh giá/Chuyển đổi | 評価・換算差額等 | Hyōka / Kan-san Sagaku tō | Chênh lệch đánh giá tài sản tài chính, diff tỷ giá | Valuation/Translation Adjustments | Accumulated Other Comprehensive Income (AOCI). |
| Quyền kiểm soát thiểu số | 非支配株主持分 | Hishihai Kabunushi Mochibun | Non-controlling Interests | Chỉ có ở Bảng cân đối Hợp nhất (連結 – Rentsetsu). | |
| TỔNG CỘNG NGUỒN VỐN | 負債・純資産合計 | Fusai / Junshisan Gōkei | Tổng nợ và vốn chủ sở hữu | Total Liabilities and Net Assets |
3.2. Báo Cáo Kết Quả Kinh Doanh (損益計算書 – Soneki Keisansho / Profit and Loss Statement – P/L)
IFRS: 利益計算書 (Rieki Keisansho) hoặc 包括利益計算書 (Hōkatsu Rieki Keisansho – Báo cáo kết quả toàn diện).
| Mục | Thuật ngữ tiếng Nhật | Phiên âm | Tiếng Việt | Ghi chú cấu trúc Nhật Bản (J-GAAP) |
|---|---|---|---|---|
| Doanh thu | 売上高 | Uriage-daka | Doanh thu thuần / Net Sales | Khác “Uriage” (売上 – Sales gros). “Daka” = Tổng số/Độ lớn. |
| Giá vốn hàng bán | 売上原価 | Uriage Genka | Giá vốn hàng bán (COGS) | |
| Lợi nhuận gộp | 売上総利益 | Uriage Sōrieki | Lợi nhuận gộp | Gross Profit. |
| Chi phí bán hàng | 販売費 | Hanbaihi | Chi phí bán hàng | Selling Expenses. |
| Chi phí quản lý doanh nghiệp | 一般管理費 | Ippan Kanrihi | Chi phí quản lý | General & Admin Expenses (G&A). |
| Tổng chi phí BH + QLDN | 販売費及び一般管理費 | Hanbaihi oyobi Ippan Kanrihi | Chi phí hoạt động | SG&A Expenses. |
| Lợi nhuận hoạt động | 営業利益 | Eigyō Rieki | Lợi nhuận từ hoạt động kinh doanh | Chỉ tiêu quan trọng nhất (KPI) tại Nhật. Operating Profit. |
| Thu nhập phi hoạt động | 営業外収益 | Eigyō-gai Shūeki | Thu nhập khác | Lãi vay, cổ tức nhận, lãi ngoại tệ… |
| Chi phí phi hoạt động | 営業外費用 | Eigyō-gai Hiyō | Chi phí khác | Lãi vay trả, lỗ ngoại tệ… |
| Lợi nhuận thường xuyên | 経常利益 | Keijō Rieki | Lợi nhuận trước thuế (Ordinary Profit) | Đặc thù J-GAAP: Eigyō Rieki ± Eigyō-gai. IFRS không có mục này. |
| Thu nhập đặc biệt | 特別利益 | Tokubetsu Rieki | Thu nhập đặc biệt | Lãi bán TSCĐ, lãi bán đầu tư… |
| Chi phí đặc biệt | 特別損失 | Tokubetsu Sonshitsu | Chi phí đặc biệt | Giảm giá tài sản (Impairment), tổn thất thiên tai, chi phí tái cấu trúc. |
| Lợi nhuận trước thuế | 税引前当期純利益 | Zeibiki-mae Tōki Junrieki | Lợi nhuận trước thuế | Profit Before Tax. |
| Chi phí thuế thu nhập (Hiện hành + Hoãn) | 法人税・住民税及び事業税 / 法人税等調整額 | Hōjinzei… / Hōjinzei tō Chōseigaku | Chi phí thuế TNDN hiện hành & hoãn | Income Taxes (Current + Deferred). |
| Lợi nhuận sau thuế (LN ròng) | 当期純利益 | Tōki Junrieki | Lợi nhuận ròng kỳ | Net Income / Profit for the Period. |
| (Hợp nhất) LN thuộc quyền KK thiểu số | 非支配株主に帰属する当期純利益 | Hishihai Kabunushi ni Kizoku suru… | LN thuộc KK thiểu số | Non-controlling Interests share. |
| (Hợp nhất) LN thuộc KK mẹ | 親会社株主に帰属する当期純利益 | Oya Kaisha Kabunushi ni Kizoku suru… | LN thuộc cổ đông công ty mẹ | Profit Attributable to Owners of Parent. |
Mẹo đọc hiểu năm 2026: Chú ý sự khác biệt Eigyō Rieki (営業利益) vs Keijō Rieki (経常利益). Các công ty Nhật thường đặt mục tiêu (Guidance) dựa trên Keijō Rieki vì nó phản ánh khả năng sinh lời “bình thường” (bao gồm cả hoạt động tài chính). Tuy nhiên, nhà đầu tư quốc tế (IFRS) quan tâm Operating Profit (Eigyō Rieki) và EBITDA.
3.3. Báo Cáo Lưu Chuyển Tiền Tệ (キャッシュ・フロー計算書 – Kyasshu Furō Keisansho / Cash Flow Statement – C/F)
Cấu trúc 3 hoạt động chuẩn quốc tế (J-GAAP/IFRS thống nhất):
- Hoạt động kinh doanh (営業活動 – Eigyō Katsudō): Bắt đầu từ Keijō Rieki (J-GAAP) hoặc Profit Before Tax (IFRS). Điều chỉnh khấu hao, thay đổi vốn lưu động, đã trả thuế.
- Hoạt động đầu tư (投資活動 – Tōshi Katsudō): Mua/bán TSCĐ, đầu tư chứng khoán, cho vay/thu hồi cho vay.
- Hoạt động tài chính (財務活動 – Zaimu Katsudō): Vay/trả nợ, phát hành/mua lại cổ phần, trả cổ tức, trả nợ thuê (Lease liability repayment – quan trọng năm 2026).
- Tiền và tương đương tiền đầu/kết kỳ: 現金及び現金同等物の期首/期末残高.
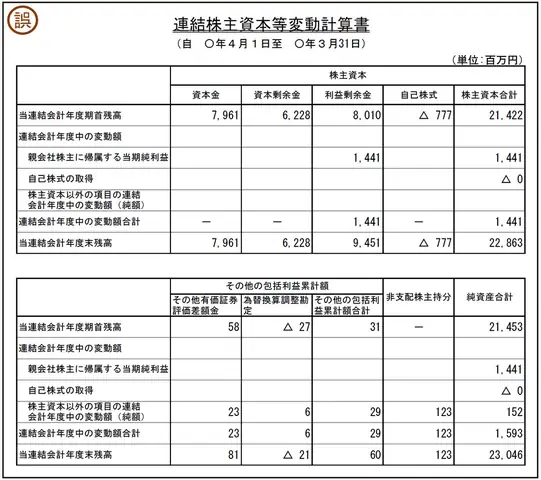
3.4. Báo Cáo Thay Đổi Vốn Chủ Sở Hữu (株主資本等変動計算書 – Kabunushi Shikin Tō Hendō Keisansho)
Bắt buộc theo Luật Công ty. Chia thành 2 phần chính:
- Vốn cổ phần (株主資本 – Kabunushi Shikin): Vốn góp, Thặng dư vốn, Lợi nhuận giữ lại, Cổ phần kho.
- Chênh lệch đánh giá/Chuyển đổi (評価・換算差額等 – Hyōka/Kan-san Sagaku tō): Chênh lệch chứng khoán có sẵn để bán, Chênh lệch chuyển đổi tiền tệ ngoại tệ, Chênh lệch hedge.
- Quyền kiểm soát thiểu số (非支配株主持分 – Hishihai Kabunushi Mochibun): Chỉ báo cáo hợp nhất.
4. “Tam Tài” Cần Nhớ Khi Đọc Báo Cáo Tiếng Nhật (Bí Kíp Năm 2026)
4.1. Hệ Thống Đơn Vị: “Man En” (万円) và “Oku En” (億円)
- Đơn vị tiêu chuẩn: Hầu hết báo cáo công bố (Yūhō, Kessan Tanshin) dùng Đơn vị: Triệu Yên (百万円 – Hyakuman En) hoặc Nghìn Yên (千円 – Sen En).
- Quy tắc làm tròn: “Đơn vị: 百万円” nghĩa là số 1.234 trong báo cáo = 1.234.000.000 Yên (1,234 tỷ Yên / ~12,34 triệu USD).
- Cảnh báo: Báo cáo nội bộ (管理会計 – Kanri Kaikei) có thể dùng “Nghìn Yên” hoặc “Yên” (円). Luôn kiểm tra dòng chữ nhỏ góc trên cùng: “単位:百万円” (Tani: Hyakuman En).
4.2. Ký Hiệu Âm/Dương: “△” (Sankaku) Thay Vì Dấu “-“
- Ở Nhật Bản, số âm KHÔNG dùng dấu trừ (-) mà dùng ký hiệu △ (Tam giác rỗng) hoặc ▲ (Tam giác đặc) đặt TRƯỚC số.
- Ví dụ: Lỗ 500 triệu Yên ghi là △50.000 (nếu đơn vị triệu Yên).
- Cột “Tăng/Giảm” (増減 – Zōgen) so với năm trước: Tăng ghi số dương, Giảm ghi △.
4.3. Thuật Ngữ “Kessan” (決算) – Trái Tim Của Kế Toán Nhật
- Kessan (決算): “Quyết toán” – Quá trình chốt sổ, lập báo cáo cuối kỳ.
- Kessanki (決算期): Kỳ kế toán (보통 1 năm).
- Kessanbi (決算日): Ngày chốt kỳ (Ngày báo cáo – Balance Sheet Date). VD: 31/3 (3月31日 – Sangatsu Sanjūichinichi).
- Kessan Tanshin (決算短信): “Thông báo quyết toán tóm tắt” – Công bố sớm (thường sau 1.5 – 2 tháng kể từ ngày chốt kỳ), quan trọng để nhà đầu tư phản ứng trước Yūhō.
- Honbu Kessan (本決算): Quyết toán cuối năm (Year-end closing).
- Chūkan Kessan (中間決算): Quyết toán giữa năm (Interim/Half-year closing – thường là 30/9).
- Shihanki Kessan (四半期決算): Quyết toán quý (Quarterly – Q1, Q3).
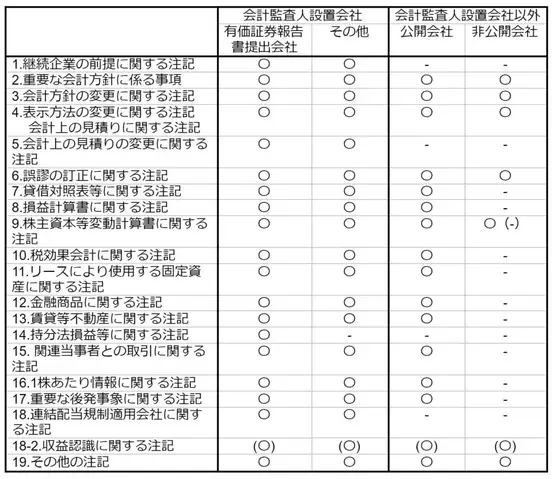
5. Chú Thích Báo Cáo Tài Chính (注記 – Chūki) – “Kho Báu” Thông Tin
Có thể bạn quan tâm: Hướng Dẫn Viết Báo Cáo Thực Tập Tiếng Nhật Chuẩn Nhật Bản 2026: Mẫu, Cấu Trúc, Từ Vựng Chuyên Ngành Và Kinh Nghiệm Đạt Điểm Cao
Nếu B/S, P/L, C/F là “xương sống”, thì Chūki (注記) là “thần kinh” chứa thông tin chất lượng. Năm 2026, độ dài Chūki của các tập đoàn lớn (Toyota, Mitsubishi UFJ) có thể lên tới 100-200 trang. Các mục bắt buộc đọc (Must-read):
- Chính sách kế toán quan trọng (重要な会計方針 – Jūyō na Kaikei Hōshin):
- Phương pháp khấu hao (定額法 – Teigakuhō / 定率法 – Teiritsuhō).
- Tiêu chuẩn nhận doanh thu (Revenue recognition – 収益認識基準).
- Cách xác định giá trị hợp lý (Fair value – 時価 – Jika) của tài sản tài chính.
- Thông tin phân đoạn (セグメント情報 – Segumento Jōhō):
- Phân theo ngành (Business Segment) và khu vực địa lý (Geographic Segment).
- Năm 2026: Yêu cầu công bố lợi nhuận hoạt động (Eigyō Rieki) theo phân đoạn chi tiết hơn.
- Tài sản tài chính (金融商品 – Kin’yū Shōhin):
- Phân loại theo 3 mức độ (Level 1, 2, 3) theo IFRS 13/J-GAAP.
- Rủi ro tín dụng, rủi ro thị trường (VaR), rủi ro thanh khoản.
- Thuế hoãn (税効果会計 – Zeikō Kaikei): Phối hợp tài sản/nợ thuế hoãn, lý do chênh lệch tỷ suất thuế hiệu quả so với tỷ suất pháp định.
- Trách nhiệm nghỉ việc (退職給付 – Taishoku Kyūfu):
- Loại kế hoạch: Đã xác định (確定給付型 – Kakutei Kyūfu-gata) vs Đóng góp xác định (確定拠出型 – Kakutei Kyoshutsu-gata).
- Giả định bảo hiểm (Discount rate – 割引率, Expected return – 期待収益率, Salary increase – 昇給率).
- Giao dịch với bên liên quan (関連当事者取引 – Kanren Tōjisha Torihiki): Quan trọng đặc biệt tại Nhật (Keiretsu – 系列, giao dịch cha-con, chủ chốt).
- Sự kiện sau ngày báo cáo (事後発生事象 – Jigo Hassei Jishō): M&A, phát hành trái phiếu, thảm họa tự nhiên…
- Thông tin ESG/Khí hậu (Năm 2026 – Bắt buộc Prime Market):
- Quản trị (Governance), Chiến lược, Quản trị rủi ro, Chỉ tiêu & Mục tiêu (Metrics & Targets) theo khung ISSB/TCFD.
- Phạm vi 1, 2, 3 (Scope 1, 2, 3) phát thải CO2.
6. Các Loại Hình Báo Cáo Phổ Biến Năm 2026 & Nơi Tìm Kiếm
| Loại báo cáo | Tên tiếng Nhật | Tên viết tắt | Đối tượng | Nơi công bố | Tần suất | Độ tin cậy/Chi tiết |
|---|---|---|---|---|---|---|
| Báo cáo Niêm yết có giá trị | 有価証券報告書 | Yūhō (有報) | Công ty niêm yết (Kokai Kaisha) | EDINET (FSA) | Hàng năm + Hàng quý (Shihanki Hōkokusho) | Cao nhất. Được kiểm toán (Kansa – 監査). Có Chūki đầy đủ. |
| Thông báo Quyết toán tóm tắt | 決算短信 | Kessan Tanshin (短信) | Công ty niêm yết | TDnet (TSE) / EDINET | Hàng quý / Hàng năm (Sớm hơn Yūhō ~ 1 tháng) | Cao. Chưa kiểm toán (hoặc mới xem xét sơ bộ). Không có Chūki chi tiết. |
| Báo cáo Niêm yết (Niêm yết) | 有価証券届出書 | Todokedesho (届出書) | Công ty chuẩn bị IPO / Cổ phần mới | EDINET | Khi phát hành | Rất chi tiết lịch sử 3-5 năm. |
| Báo cáo Niêm yết Tích hợp | 統合報告書 | Tōgō Hōkokusho (統合報告) | Tập đoàn lớn (Tự nguyện/Bắt buộc Prime) | Website IR công ty | Hàng năm | Kết hợp Tài chính + ESG. Dùng cho nhà đầu tư dài hạn. |
| Báo cáo hoạt động/Niêm yết nội bộ | 事業報告書 / 計算書類 | Jigyō Hōkokusho / Keisanshorui | TẤT CẢ công ty (KK, GK, Yugen) | Đăng ký tại Cục Pháp vụ (Hōmukyoku) / Công khai tại trụ sở | Hàng năm | Không công khai rộng rãi trên mạng. Chỉ xem được tại đăng ký doanh nghiệp hoặc mua dữ liệu từ Tokyo Shoko Research (TSR), Teikoku Databank (TDB). |
| Báo cáo kiểm toán | 監査報告書 | Kansa Hōkokusho | Công ty lớn (Đại công ty) / Niêm yết | Đính kèm Yūhō / Keisanshorui | Hàng năm | Ý kiến kiểm toán: Không điều chỉnh (無限定 – Mugenchi) / Có điều chỉnh / Từ chối. |
Công cụ tra cứu dữ liệu năm 2026 (Miễn phí & Trả phí):
- EDINET (FSA): Nguồn gốc chính thống. Hỗ trợ API, XBRL, tiếng Anh (một phần). Miễn phí.
- TDnet (TSE): Nhanh nhất cho Kessan Tanshin. Miễn phí.
- Nikkei Telecom / Nikkei Value Search: Tìm kiếm văn bản, so sánh đa năm, dịch thuật ngữ. Trả phí (Đắt).
- SPEEDA (Uzabase): Phân tích tài chính, định giá, tin tức M&A, dữ liệu phi tài chính. Trả phí (Phổ biến tại VC/PE/IB năm 2026).
- Buffett Code / Kabutan / Monex / SBI Securities: Website tài chính cho nhà đầu tư cá nhân, biểu đồ trực quan, screener. Freemium.
- AI Tools 2026: ChatGPT-5 / Gemini 2.0 / Claude 3.5 (với plugin truy cập EDINET/TDnet), Notion AI, Gamma App để tóm tắt, dịch thuật, trích xuất KPI từ file PDF Yūhō (hỗ trợ tiếng Nhật -> Tiếng Việt/Anh rất tốt).
7. Quy Trình Đọc & Phân Tích Báo Cáo Tiếng Nhật Chuẩn “Pro” (Workflow 2026)
Bước 1: Xác Định Mục Tiêu & Nguồn Gốc
- Muốn xem kết quả kinh doanh mới nhất -> Tải Kessan Tanshin (決算短信) trên TDnet/EDINET ngay sau khi công bố (thường 15:00 JST).
- Muốn phân tích sâu, kiểm soát rủi ro, M&A -> Tải Yūhō (有価証券報告書) phiên bản XBRL hoặc PDF đầy đủ.
- Muốn so sánh lịch sử 5-10 năm -> Dùng SPEEDA, Nikkei Value Search hoặc tool AI để export dữ liệu XBRL ra Excel.
Bước 2: “Scan” Nhanh 5 Chỉ Số Vàng (5-10 phút)
Mở file PDF/Excel, tìm ngay các từ khóa (Ctrl+F):
- 売上高 (Uriage-daka): Tăng/giảm % so với năm trước (対前年比 – Taizen Nihi) / so với dự báo (対計画比 – Taikeikaku Hi).
- 営業利益 (Eigyō Rieki): Biên lợi nhuận hoạt động (営業利益率 = Eigyō Rieki / Uriage-daka). So sánh với đối thủ.
- 経常利益 (Keijō Rieki): Khả năng sinh lời cốt lõi.
- 当期純利益 (Tōki Junrieki): Kết quả cuối cùng.
- 自己資本比率 (Jiko Shihon Hiritsu) = 純資産 / 資産合計: An toàn tài chính (Mục tiêu > 40% là tốt, > 50% rất tốt).
- ROE (自己資本利益率 – Jiko Shihon Rieki Ritsu): Hiệu quả sử dụng vốn (Mục tiêu > 8-10%).
- EPS (1株当たり当期純利益 – 1株当たり当期純利益): Cơ sở định giá P/E.
Bước 3: Đọc “Guidance” (Dự báo – 業績予想 – Gyōseki Yosō)
- Năm 2026, các công ty Nhật công bố dự báo năm tới (Next FY) ngay trong Kessan Tanshin/Yūhō.
- So sánh: Dự báo năm tới vs Thực tế năm nay -> Tăng trưởng hay suy giảm?
- Chú ý Giả định tỷ giá (前提為替レート – Zentei Kawase Rēto): VD: 1 USD = 145 JPY. Nếu tỷ giá thực tế lệch lớn -> Ảnh hưởng lớn đến Eigyō Rieki (xuất khẩu).
Bước 4: Phân Tích Chất Lượng Lợi Nhuận (Quality of Earnings)
- Doanh thu: Tăng do giá (価格 – Kakaku) hay lượng (数量 – Suryō)? Hay do M&A mới? (Xem Chūki Phân đoạn).
- Lợi nhuận gộp: Biên (率 – Ritsu) tăng/giảm do nguyên vật liệu (原材料 – Genzairyō), tỷ giá, hay cấu trúc sản phẩm?
- Chi phí SG&A: Kiểm soát tốt không? Tăng do đầu tư R&D (研究開発費 – Kenkyū Kaihatsuhi), quảng cáo (広告宣伝費 – Kōkoku Sendenhi) -> Tốt cho tăng trưởng tương lai.
- Phi hoạt động (Eigyō-gai): Lợi nhuận có phụ thuộc nhiều vào lãi vay, cổ tức, bán tài sản không? (Kém chất lượng).
- Đặc biệt (Tokubetsu): Có Impairment (減損 – Genson) lớn không? Dấu hiệu tài sản kém hiệu quả.
Bước 5: Đọc Chūki Chiến Lược (Deep Dive 30-60 phút)
- Chính sách kế toán: Có thay đổi chính sách (会計方針の変更 – Kaikei Hōshin no Henkō) không? VD: Đổi phương pháp khấu hao, áp dụng chuẩn mới.
- Rủi ro tài chính: Nợ vay tỷ trọng ngắn hạn/dài hạn? Đòn bẩy (DER). Hạn mức vay (コミットメントライン – Commitment Line).
- Cam kết cam kết (Contingencies – 偶発債務 – Guhatsu Saimu): Vụ kiện, bảo chứng.
- ESG 2026: Mục tiêu Net Zero năm nào? Tiến độ Scope 3? Đa dạng giới trong Ban giám đốc (取締役会 – Torishimari Kai)?
Bước 6: So Sánh Ngành & Định Giá (Valuation)
Có thể bạn quan tâm: Hướng Dẫn Viết Báo Cáo Thực Tập Bằng Tiếng Nhật Chuẩn Mực 2026: Từ Cấu Trúc, Mẫu Câu Đến Những Lưu Ý “sống Sót” Giúp Bạn Đạt Điểm Tuyệt Đối
- Xuất dữ liệu ra Excel: P/E, P/B, EV/EBITDA, ROE, ROIC, FCF Yield.
- So sánh với: Đối thủ trực tiếp (同業他社 – Dōgyō Tasha), Trung bình ngành (業界平均 – Gyōkai Heikin), Lịch sử 5-10 năm (過去5年 – Kako 5-nen).
- Dùng mô hình DCF, DDM, Residual Income với giả định WACC, tỷ tăng trưởng g (g) phù hợp bối cảnh Nhật 2026 (Lãi suất thấp nhưng đang tăng dần – BoJ policy rate ~0.25-0.5%).
8. Thách Thức & Giải Pháp Khi Làm Việc Với Báo Cáo Tiếng Nhật Năm 2026
Thách thức 1: “Rào cản Ngôn ngữ – Chuyên ngành” (Language Barrier)
- Vấn đề: Hán tự (Kanji) nhiều, từ Hán – Việt không hoàn toàn khớp (Ví dụ: 剰余金 – Jōyokin là “Thặng dư” không phải “Dư”; 引当金 – Hikiatakin là “Dự phòng” không phải “Kéo tiền”). Văn phong Kanbun (漢文) súc tích, bỏ trợ từ.
- Giải pháp 2026:
- Xây dựng Từ điển cá nhân (Glossary) chuẩn hoá thuật ngữ Việt – Nhật – Anh (Excel/Notion).
- Sử dụng OCR + AI Translation (DeepL Pro, Google Cloud Translation API, hoặc local LLM như Llama 3 fine-tuned cho tài chính Nhật) để dịch toàn bộ PDF Yūhō -> Tiếng Việt/Anh. Lưu ý: AI năm 2026 đã hiểu ngữ cảnh “Kessan”, “Hikiatakin”, “Noren” rất tốt nhưng vẫn cần review thủ công các con số.
- Học JLPT N2/N1 + BJT (Business Japanese Test) điểm cao > 600/800.
Thách thức 2: Khác Biệt Chuẩn Mực (J-GAAP vs IFRS vs VAS)
- Vấn đề: Công ty mẹ Nhật yêu cầu báo cáo theo J-GAAP, công ty con Việt Nam làm theo VAS, báo cáo hợp nhất tập đoàn theo IFRS. Số liệu không khớp.
- Điểm khác biệt lớn nhất năm 2026:
- Goodwill: J-GAAP/IFRS: Kiểm tra giảm giá hàng năm (Không khấu hao). VAS: Khấu hao tối đa 10 năm (Chuẩn mực 11 cũ) -> Đang chuyển đổi theo VAS 2025/2026 mới gần IFRS.
- Thuê (Lease): IFRS 16/J-GAAP mới: Ghi nhận toàn bộ Right-of-use asset & Lease liability. VAS cũ: Phân loại Thuê tài chính/Thuê hoạt động. VAS mới 2026 đã hội nhập IFRS 16.
- Doanh thu: IFRS 15 (5 bước) = J-GAAP mới = VAS mới. Nhận doanh thu theo nghĩa vụ thực hiện (Performance obligation).
- Tài sản tài chính: Phân loại & Đo lường (FVTPL, FVOCI, Amortized Cost) đã thống nhất 3 chuẩn.
- Giải pháp: Lập Bảng điều chỉnh chuyển đổi (Reconciliation / 調整表 – Chōseihyō). Hiểu rõ “Bridge” giữa 3 chuẩn mực.
Thách thức 3: Khối Lượng Dữ Liệu Khổng Lồ (Big Data)
- Vấn đề: Một Yūhō của tập đoàn lớn (Hitachi, Mitsubishi Corp) có 300-500 trang. Công ty con có 50-100 công ty con -> Hợp nhất phức tạp.
- Giải pháp 2026:
- XBRL (eXtensible Business Reporting Language): Năm 2026, Taxonomy (Định nghĩa thẻ) đã chuẩn hóa cao. Sử dụng Python (pandas, openpyxl) / Power Query / Alteryx để parse file XBRL (
.xbrlhoặc.zip) trực tiếp vào Data Warehouse. Không cần nhập tay (Manual entry). - RPA (Robotic Process Automation): Bot tự động tải Kessan Tanshin/Yūhō từ EDINET/TDnet theo lịch -> Parse XBRL -> Cập nhật Dashboard Power BI / Tableau.
- Generative AI (RAG – Retrieval-Augmented Generation): Xây dựng Chatbot nội bộ “Hỏi đáp báo cáo tài chính”. Nạp toàn bộ Yūhō, Chūki, IR materials vào Vector DB. Hỏi: “Goodwill của công ty con A năm 2025 là bao nhiêu? Có giảm giá không?” -> AI trả lời kèm trích dẫn trang/số liệu.
- XBRL (eXtensible Business Reporting Language): Năm 2026, Taxonomy (Định nghĩa thẻ) đã chuẩn hóa cao. Sử dụng Python (pandas, openpyxl) / Power Query / Alteryx để parse file XBRL (
Thách thức 4: Thông Tin Phi Tài Chính (Non-financial) & Greenwashing
- Vấn đề: Năm 2026, báo cáo tích hợp (Integrated Report) và Chūki ESG dày đặc. Khó phân biệt cam kết thực (Substance) vs PR (Form).
- Giải pháp:
- Tập trung vào Chỉ tiêu định lượng (KPIs): Lượng CO2 Scope 1,2,3 thực tế (t/CO2e), % năng lượng tái tạo, tỷ lệ nữ quản lý (課長職以上女性比率 – Kachōshoku ijō josei hiritsu), tỷ lệ nghỉ việc (離職率 – Rishokuritsu).
- Kiểm tra Đảm bảo độc lập (Assurance – 保証 – Hoshō): Có công ty kiểm toán lớn (Big 4: PwC, EY, KPMG, Deloitte – tại Nhật là Azsa, Toumatsu, Seimei, ShinNihon) ký báo cáo đảm bảo cho số liệu ESG không? (Reasonable assurance vs Limited assurance).
- So sánh với Taxonomy Xanh Nhật Bản (Japan Green Taxonomy / GX League) và ISSB Standards.
9. Xu Hướng Năm 2026: AI, XBRL, Và “Real-time Accounting”
9.1. AI Agent Tự Động Hóa Quy Trình “Kessan” (決算自動化)
Các tập đoàn lớn (Sony, Toyota, Recruit, Rakuten) và Big 4 Nhật Bản đã triển khai AI Agent cho quy trình chốt sổ (Financial Close):
- Auto-reconciliation: AI đối chiếu số dư ngân hàng, AR/AP, Intercompany tự động 99%.
- Journal Entry Automation: AI đọc hóa đơn (OCR), hợp đồng (LLM), tự động sinh bút toán kế toán (仕訳 – Shiwake) vào ERP (SAP S/4HANA, Oracle Fusion, Workday, hoặc ERP Nhật như OBIC7, GRANDIT, SMILE V).
- Anomaly Detection: AI phát hiện bất thường (Outlier) trong dữ liệu thử nghiệm (Trial Balance – 試算表 – Shisanhyō) trước khi chốt.
- Drafting Disclosure (Chūki/Yūhō): LLM tạo bản nháp Chú thích, Báo cáo hoạt động dựa trên dữ liệu năm trước + thay đổi năm nay. Con người chỉ review.
9.2. XBRL Inline (iXBRL) & Digital Taxonomy
- Năm 2026, EDINET yêu cầu nộp Inline XBRL (iXBRL) cho Yūhō. File HTML đơn vừa đọc được bằng mắt người, vừa nhúng thẻ máy đọc hiểu.
- Taxonomy 2025/2026 cập nhật các thẻ mới cho: GX (Green Transformation), Human Capital (人的資本 – Jinteki Shihon), Digital Transformation (DX). Nhà đầu tư dùng API kéo dữ liệu so sánh tức thì.
9.3. Continuous Accounting / Real-time Reporting (継続的会計 / リアルタイム報告)
- Khái niệm “Chốt sổ cuối tháng/quý/năm” đang mờ đi. Hệ thống ERP Cloud + AI cho phép “Soft Close” hàng ngày/tuần.
- Báo cáo quản trị (Management Reporting) xem real-time trên Dashboard.
- Năm 2026, một số công ty tiên phong thử nghiệm Continuous Auditing (継続的監査 – Keizokuteki Kansa): Kiểm toán viên truy cập real-time vào hệ thống, kiểm tra control tự động, giảm áp lực đợt “Kessan” cuối năm.
9.4. Chuẩn Mực ISSB (IFRS S1, S2) & Báo Cáo Tích Hợp
- Năm 2026 là năm bắt buộc áp dụng IFRS S1 (General Sustainability) & S2 (Climate) cho các công ty niêm yết Prime Market (theo lộ trình FSA).
- Báo cáo tài chính tiếng Nhật (Yūhō) hiện có mục “Thông tin liên quan đến bền vững” (サステナビリティ関連情報 – Sasutenabiriti Kanren Jōhō) ngay sau Chú thích tài chính hoặc trong Báo cáo Tích hợp riêng.
- Kế toán viên phải nắm: GHG Protocol, PCAF (Partnership for Carbon Accounting Financials), TNFD (Nature-related), Double Materiality (Đa vật chất kép – Tài chính & Môi trường/Xã hội).
10. Lộ Trình Học Tập & Phát Triển Sự Nghiệp (Career Path 2026)
Nếu bạn muốn thành thạo Báo cáo tài chính tiếng Nhật năm 2026, hãy theo đuổi lộ trình sau:
| Giai đoạn | Mục tiêu | Chứng chỉ / Kỹ năng cốt lõi | Công cụ / Nguồn học |
|---|---|---|---|
| Cơ bản (0-6 tháng) | Nắm vững thuật ngữ, cấu trúc B/S, P/L, C/F. Đọc hiểu Kessan Tanshin đơn giản. | JLPT N3/N2, Nikkei Shiken (日商簿記検定) 3級 / 2級 (Chuẩn mực J-GAAP cơ bản). | Sách: “Kanzen Master N2 Goi/Bunpo”, “Nihongo de Kaikei Nyumon” (ASCII), YouTube: “Kaikei no Gakkou”, “CPA Learning”. |
| Nâng cao (6-18 tháng) | Phân tích Chūki, Hợp nhất (Rentsetsu), Thuế hoãn, Nghỉ việc, Tài sản tài chính. Làm việc thực tế. | Nikkei Boki 1級 (Rất khó, tương đương CPA phần kế toán), BJT 500+, USCPA / JP CPA (公認会計士 – Kōnin Kaikeishi) một phần. | Thực tập/ Làm tại Big 4 (Azsa, Toumatsu, Seimei, ShinNihon) hoặc bộ phận Finance công ty Nhật. Học IFRS (Diploma IFRS – ACCA). |
| Chuyên sâu (18 tháng+) | Định giá (Valuation), M&A Modeling, IFRS Conversion, ESG Reporting, Quản trị rủi ro. | CFA (Chartered Financial Analyst), CMA (Certified Management Accountant), ESG Investing Certificate (CFA Institute), GARP SCR. | Khóa học: Aswath Damodaran (Valuation), Macabacus/Wall Street Prep (Modeling), SASB/ISSB Standards. |
| Công nghệ (Song song) | Tự động hóa, Data Analytics, AI Application. | Python (Pandas, OpenPyXL, XBRL parsing), SQL, Power BI/Tableau, RPA (UiPath/Power Automate), Prompt Engineering for Finance. | Coursera/edX (Financial Engineering, Python for Finance), Kaggle, GitHub Copilot. |
Vị trí việc làm hot năm 2026 (Việt Nam & Nhật Bản):
- Finance/Accounting Specialist (Nhật ngữ N1/N2) tại FDI Nhật Bản (Manufacturing, Trading, IT).
- Consultant / Senior Associate tại Big 4 / Advisory firms (IFRS Conversion, J-SOX, Valuation, M&A DD).
- Equity Research Analyst / Fund Analyst tại Quỹ đầu tư/Chứng khoán (Phân tích cổ phiếu Nhật/Á Châu).
- FP&A Manager / Business Controller (Kế hoạch & Phân tích tài chính) – Yêu cầu kỹ năng Modeling + Power BI + Tiếng Nhật giao tiếp với HQ.
- ESG / Sustainability Reporting Specialist (Báo cáo bền vững, Carbon Accounting) – Thiếu nhân lực cực lớn năm 2026.
- Financial Systems Engineer / Consultant (Triển khai ERP: SAP, Oracle, OBIC, Workday + AI).
11. Kết Luận: Báo Cáo Tài Chính Tiếng Nhật – Từ “Rào Cản” Thành “Lợi Thế Cạnh Tranh”
Năm 2026, báo cáo tài chính tiếng Nhật không còn là một “bí ẩn” chỉ dành cho người Nhật hoặc chuyên gia ngôn ngữ. Nó là một hệ thống dữ liệu có cấu trúc cao (Structured Data), được chuẩn hóa bởi XBRL, được minh bạch hóa bởi luật pháp (FIEA, Kaisha Hō), và được làm giàu bởi các chuẩn mực quốc tế (IFRS, ISSB).
Sự khác biệt cốt lõi so với năm 2020 hay 2015 nằm ở chỗ: Công nghệ (AI, XBRL, Cloud) đã gỡ bỏ gánh nặng xử lý số liệu thủ công, chuyển trọng tâm sang Triết lý kế toán (Accounting Judgment), Phân tích chiến lược (Strategic Analysis) và Kể chuyện với số liệu (Data Storytelling).
Để thành công:
- Xây dựng “Cơ sở dữ liệu thuật ngữ” (Terminology Base) riêng, chuẩn Việt – Nhật – Anh – IFRS.
- Thành thạo XBRL & Python để tự động hóa thu thập & xử lý dữ liệu thô.
- Hiểu sâu “Tâm lý kế toán Nhật” (Conservatism – 保守主義, Stability – 安定性, Stakeholderism – 利害関係者重視) để giải mã tại sao họ trình bày như vậy, dự báo tại sao họ đặt mục tiêu như vậy.
- Bám sát xu hướng ESG/ISSB/GX – đây là “ngôn ngữ mới” được viết lên các báo cáo tài chính tiếng Nhật năm 2026.
Hãy bắt đầu hôm nay bằng việc tải một file Kessan Tanshin (決算短信) mới nhất (Q1 FY2026 hoặc FY2025) của một công ty bạn quan tâm (Toyota 7203, Sony 6758, Keyence 6861, Unicharm 8113, v.v.) từ TDnet hoặc EDINET. Mở file, bấm Ctrl+F, gõ “営業利益”, “経常利益”, “当期純利益”, “自己資本比率”. So sánh với năm trước. Đó là bước đầu tiên cụ thể nhất để chinh phục “Báo cáo tài chính tiếng Nhật” năm 2026.
Lưu ý: Bài viết tổng hợp kiến thức chuyên môn đến năm 2026. Các quy định pháp luật, chuẩn mực kế toán, tỷ suất thuế, taxonomy XBRL có thể thay đổi theo thời gian thực. Luôn tham chiếu văn bản gốc tại FSA (金融庁), ASBJ (会計基準委員会), TSE (東京証券取引所) hoặc tư vấn chuyên gia có thẩm quyền trước khi ra quyết định đầu tư/kế toán quan trọng.